
Quantas apostas são o suficiente para validar (ou não) um método? Essa é uma pergunta que muito apostador erra. Nos três congressos de apostadores a que fui (BetMasters, BetShark e BetShark) ouvi frases seguindo essa linha:
“Se um método meu no país X, após 15 entradas, apresenta um resultado ruim, eu não preciso esperar mais apostas neste país: já posso descartá-lo, pois o método não funciona ali.”
Será que a afirmação é verdadeira? Como apostador profissional e com formação na área de exatas, ouvir tal afirmação em um congresso de apostadores realmente dói. Neste artigo vou trazer brevemente os conceitos e as fórmulas matemáticas. Além disso, apresentarei também inúmeras simulações para demonstrar que é necessário um número muito mais elevado de apostas para validar ou descartar um modelo.
A modelagem de Buchdahl
Joseph Buchdahl, em seu livro Squares & Sharps, Suckers & Sharks, apresenta uma modelagem matemática para responder à pergunta deste artigo. De início, algumas hipóteses: unidade fixa em todas as apostas (stake fixa), uma odd média das apostas e o yield (que no Brasil costumamos chamar, de forma tecnicamente errada, de ROI): lucro dividido pelo giro (turnover).
O yield esperado de um método é dado por:
y = p · o − 1
onde:
- y é o yield (lucro dividido pelo giro);
- p é a probabilidade de vitória de cada aposta;
- o é a odd média das apostas.
Aplicando a fórmula da variância, temos:
σ2 = (1 + y) · (o − 1 − y)
onde:
- σ2 é a variância do lucro por aposta (por unidade apostada);
- σ é o desvio padrão (a raiz quadrada da variância);
- y e o são o yield e a odd média, como acima.
Finalmente, temos o t-score:
t = (y − y0) · √n / σ
onde:
- t é o t-score (quantos erros-padrão o resultado está acima ou abaixo do esperado);
- y é o yield observado na amostra;
- y0 é o yield que se espera de um apostador ou método sem habilidade, contando apenas com a sorte (a hipótese nula);
- n é o número de apostas da amostra;
- σ é o desvio padrão calculado acima.
Assumindo que as odds das casas são eficientes (ou seja, refletem as probabilidades reais, exceto pela comissão embutida), um apostador sem habilidade tem como expectativa perder exatamente a comissão da casa. Neste caso, y0 = −m, onde m é o juice (comissão) da casa. Repare no sinal negativo: sem habilidade, a expectativa é um yield negativo, e não zero.
Interpretando o t-score
Preste atenção na fórmula: se y = y0, então t = 0. Neste caso, o resultado observado é exatamente o que a hipótese nula previa. Vamos analisar t de uma forma mais rigorosa:
- t é quantos desvios padrões (erros-padrão) o resultado difere do esperado por pura sorte.
- t = 1 → o resultado está 1 erro-padrão acima da sorte. Em outras palavras, um apostador ou método sem habilidade obtém um resultado igual ou melhor que esse em cerca de 16% das vezes.
- t = 2 → o resultado está 2 erros-padrão acima da sorte. Isso acontece apenas 2,3% das vezes. Se o seu método tem t = 2, a chance de um resultado como esse surgir por pura sorte é de apenas 2,3%.
Quantas apostas, afinal?
Na fórmula, podemos isolar n (número de apostas) e finalmente responder à pergunta do artigo: quantas apostas são necessárias para ter um grau de confiança de que o método é bom?
n = [t · σ / (y − y0)]2 = t2 · σ2 / (y − y0)2
onde:
- n é o número de apostas necessário;
- t é o t-score desejado (o grau de confiança que queremos atingir);
- σ2 é a variância calculada acima, que depende da odd média e do yield;
- y é o yield do método;
- y0 é o yield esperado sem habilidade.
Agora podemos aplicar dados reais e responder à pergunta. A grande maioria das pessoas aposta nos handicaps asiáticos, então podemos supor que a odd média é 1,90. O juice para ambos os lados com odd de 1,90 é de 5,26%:
m = 1/o1 + 1/o2 − 1 = 1/1,90 + 1/1,90 − 1 ≈ 0,0526 = 5,26%
onde o1 e o2 são as odds de cada lado do mercado.
No gráfico abaixo temos o número de apostas necessário para t = 2 (apenas 2,3% de chance de ser puramente sorte) em função do ROI (yield) da amostra. A linha cheia usa y0 = 0 (o método precisa provar que é lucrativo); a linha tracejada usa y0 = −5% (o método só precisa provar que bate o juice).
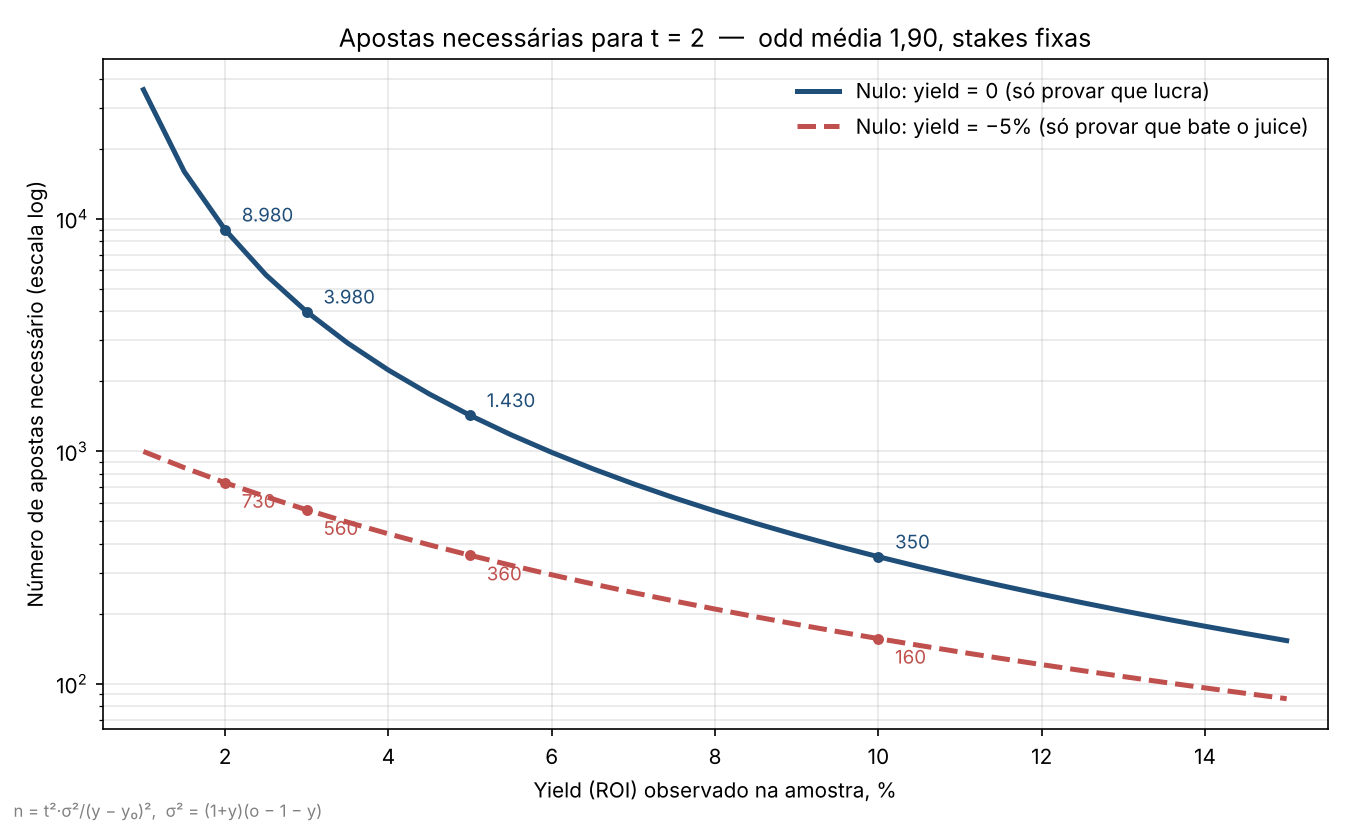
Poucos apostadores conseguem obter um método com ROI igual ou acima de 10% com odd média de 1,90. Para validarmos um modelo com 98% de certeza (t = 2, linha cheia), precisamos de pelo menos 350 apostas. Entretanto, se o ROI do método é de 5%, algo muito mais próximo da realidade da maioria dos apostadores, então precisamos de incríveis 1.430 entradas para descartar ou não o método. Note que o número de apostas n cresce de forma muito acentuada conforme o ROI cai.
Conferindo na fórmula, para odd média 1,90, ROI de 10%, y0 = 0 e t = 2: σ2 = (1 + 0,10) · (1,90 − 1 − 0,10) = 0,88 e n = 22 · 0,88 / 0,102 ≈ 352 apostas. Com ROI de 5%: σ2 = (1 + 0,05) · (1,90 − 1 − 0,05) ≈ 0,89 e n = 22 · 0,89 / 0,052 ≈ 1.430 apostas.
E a odd média?
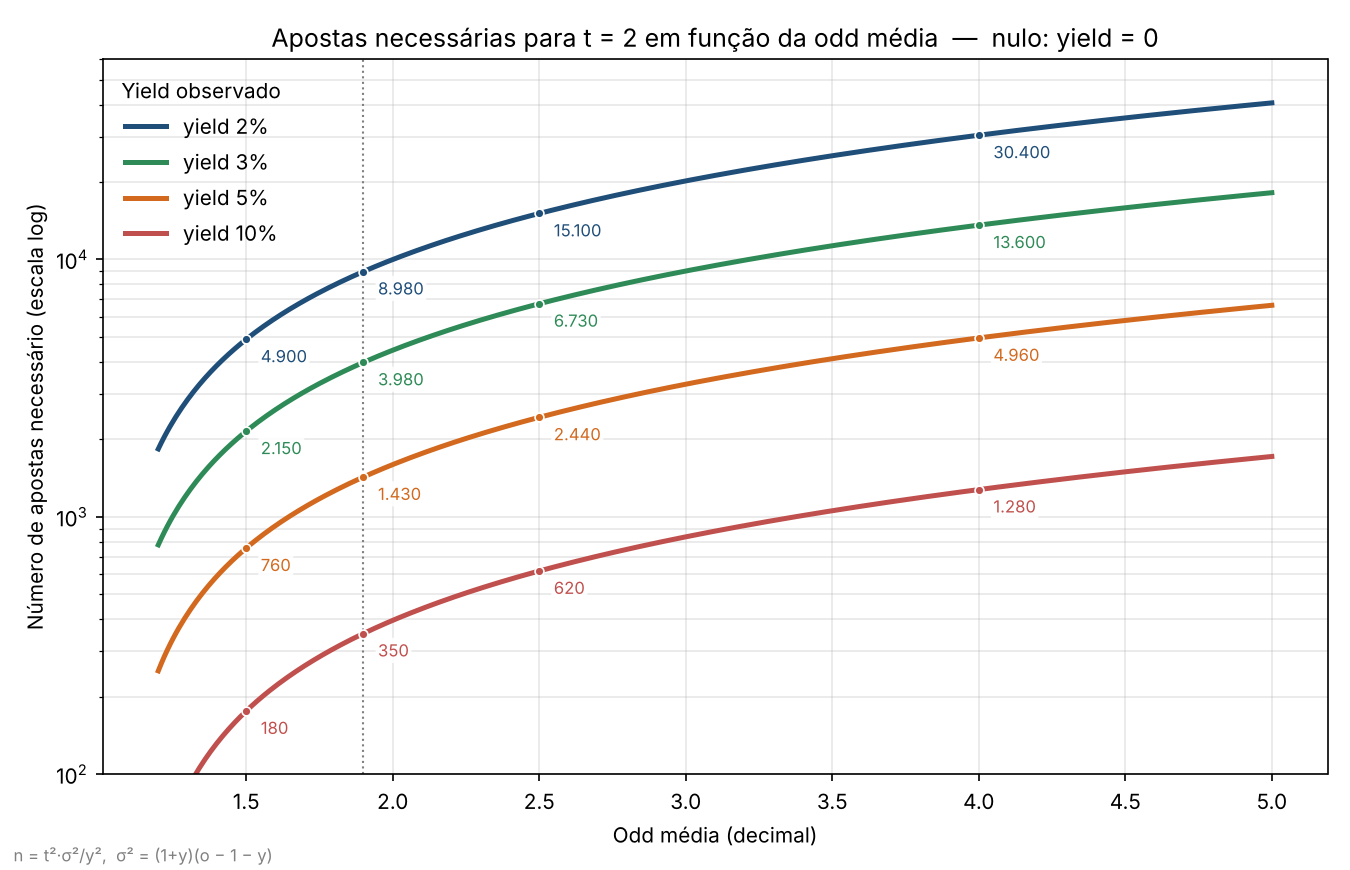
Podemos também analisar o número de apostas em função da odd média. No gráfico abaixo, notamos que quanto menor a odd, menor o número de apostas necessárias para a validação. Por quê? Vamos imaginar que o método em estudo tem odd média 4. Aleatoriamente, uma sequência de pura sorte pode acontecer e indicar que o método é lucrativo, bem como uma sequência negativa pode arrastar o resultado do modelo para baixo. Na fórmula, isso aparece na variância: quanto maior a odd o, maior σ2 e, portanto, maior n. Então, para anular o fator sorte, precisamos de mais apostas para confiar no modelo em questão, especialmente se o ROI for baixo. Para um ROI de 2%, precisamos de mais de 30 mil apostas!
Conclusão
Na abertura deste artigo eu trouxe a frase que ouvi em um dos congressos afirmando que com 15 apostas já seria possível descartar o modelo. Nada poderia estar mais longe da verdade. Há outros indicadores que também podemos utilizar para corroborar (ou não) a análise, como o CLV (Closing Line Value) ou o log-loss e o Brier score para modelos preditivos. Mas essa é uma conversa para um próximo artigo.


